La información contenida en los cuatro estados financieros básicos es muy importante para las diversas partes interesadas que necesitan conocer con regularidad medidas relativas del desempeño de la empresa. Aquí, la palabra clave es relativo, porque el análisis de los estados financieros se basa en el uso de las razones o valores relativos. El análisis de razones financieras incluye métodos de cálculo e interpretación de las razones financieras para analizar y supervisar el desempeño de la empresa. Las entradas básicas para el análisis de las razones son el estado de pérdidas y ganancias y el balance general de la empresa.

Información sobre los temas y artículos de interés de Manejo Financiero, Marketing, contabilidad, Recueros Humanos y Aspectos psicológicos
domingo, 10 de septiembre de 2017

jueves, 7 de septiembre de 2017
Acciones Preferentes
ACCIONES PREFERENTES

Las acciones preferentes otorgan a sus tenedores ciertos privilegios que les dan prioridad sobre los accionistas comunes. Los accionistas preferentes tienen la promesa de recibir un dividendo periódico fijo, establecido como un porcentaje o un monto en dólares. La manera en que se especifica el dividendo depende de si las acciones preferentes tienen un valor a la par. La acción preferente con valor a la par tiene establecido un valor nominal, y su dividendo anual se especifica como un porcentaje de este valor. Una acción preferente sin valor a la par no tiene establecido un valor nominal, pero su dividendo anual se establece en dólares. Las acciones preferentes son emitidas con mayor frecuencia por las empresas de servicios públicos, para comprar empresas en procesos de fusión, y por las empresas que experimentan pérdidas y necesitan financiamiento adicional.
Derechos básicos de los accionistas preferentes
Los derechos básicos de los accionistas preferentes son más favorables que los derechos de los accionistas comunes. Con frecuencia, las acciones preferentes se consideran casi deuda, porque de manera muy similar a los intereses de la deuda, especifican un pago periódico fijo (dividendo). Las acciones preferentes difieren de la deuda en que no tienen fecha de vencimiento. Como tienen un derecho fijo sobre el ingreso de la empresa, que es prioritario sobre el derecho de los accionistas comunes, los accionistas preferentes están expuestos a menor riesgo.
Los accionistas preferentes también tienen prioridad sobre los accionistas comunes en la distribución de los activos en caso de quiebra de la empresa, aun cuando deben “hacer fila” detrás de los acreedores. El monto de la reclamación de los accionistas preferentes en una liquidación normalmente es igual al valor a la par o establecido de la acción preferente. Los accionistas preferentes normalmente no reciben un derecho de voto; no obstante, algunas veces se permite a los accionistas preferentes elegir a un miembro del consejo directivo.
Características de las acciones preferentes
Por lo general, se incluyen varios detalles en una emisión de acciones preferentes, los cuales, junto con el valor a la par de las acciones, el monto de los pagos de dividendos, las fechas de los pagos de dividendos y cualquier cláusula restrictiva, se especifican en un acuerdo similar al del contrato de emisión de bonos.
Convenios restrictivos Los convenios restrictivos de una emisión de acciones preferentes tienen por objetivo garantizar la existencia continua de la empresa y el pago de dividendos. Estos convenios incluyen disposiciones sobre dividendos pasados, la venta de títulos de garantías preferentes, las fusiones, las ventas de activos, los requisitos de liquidez mínima y las readquisiciones de acciones comunes. La violación de los convenios de las acciones preferentes permite generalmente a los accionistas preferentes obtener representación en el consejo directivo de la empresa o forzar el retiro de
sus acciones por arriba de su valor nominal o valor establecido.
Acumulación La mayoría de las acciones preferentes son acumulativas en lo que se refiere a cualquier dividendo no pagado. Es decir, todos los dividendos atrasados en su pago, junto con el dividendo actual, deben pagarse antes de pagar dividendos a los accionistas comunes. Si las acciones preferentes no son acumulativas, los dividendos no pagados (adeudados) no se acumulan. En este caso, solo se debe pagar el dividendo actual antes de pagar dividendos a los accionistas comunes. Como los accionistas comunes pueden recibir dividendos solo después de que se han satisfecho los derechos de dividendos de los accionistas preferentes, es conveniente para la empresa pagar los dividendos preferentes cuando es debido.
Otras características Las acciones preferentes pueden ser rescatables o convertibles. Las acciones preferentes rescatables permiten al emisor retirarlas dentro de cierto periodo y a un precio especificado. El precio de rescate normalmente se determina por encima del precio de la emisión inicial, pero puede disminuir con el paso del tiempo. Hacer rescatables a las acciones preferentes ofrece al emisor una manera de concluir con los pagos fijos si las condiciones son propicias. Las acciones preferentes con opción de conversión permiten a los tenedores cambiar cada acción por un número establecido de acciones comunes, normalmente en cualquier momento después de una fecha determinada. Se puede fijar la razón de conversión, o el número de acciones comunes que las acciones preferentes pueden intercambiar en tiempos variables, de acuerdo con una fórmula predeterminada.
Dividendos
Dividendos
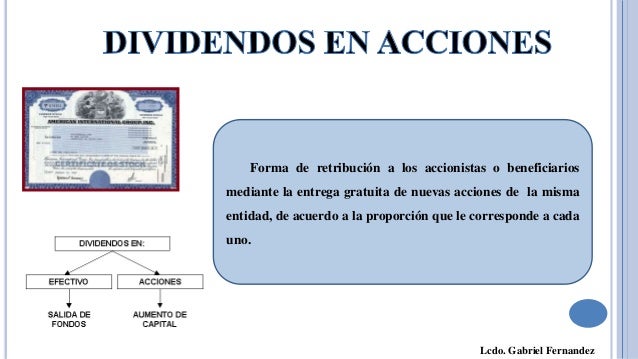
El pago de dividendos a los accionistas de la empresa es a discreción del consejo directivo de la corporación. La mayoría de las corporaciones pagan dividendos trimestralmente. Los dividendos se pagan en efectivo, acciones o mercancía. Los dividendos en efectivo son los más comunes, mientras que los dividendos en mercancía son los menos comunes.
A los accionistas comunes no se les promete un dividendo, pero ellos esperan ciertos pagos con base en el patrón histórico de los dividendos de la empresa. Antes de que las empresas paguen dividendos a los accionistas comunes, deben pagar cualquier adeudo de dividendos pasados a los accionistas preferentes. La capacidad de la empresa para pagar dividendos se puede ver afectada por los convenios de deuda restrictivos diseñados para garantizar que la empresa pueda pagar a sus acreedores.
Desde la aprobación en Estados Unidos de la Ley de Conciliación de la Desgravación Fiscal para la Creación de Empleos y Crecimiento de 2003, muchas empresas han comenzado a pagar mayores dividendos a los accionistas, quienes están sujetos a una tasa impositiva máxima del 15% sobre dividendos, en vez de la tasa impositiva máxima del 39% que estaba vigente antes de la aprobación de la ley. Debido a la importancia de las decisiones sobre los dividendos para el crecimiento y la valuación de la empresa.
Emisiones de acciones internacionales
Si bien el mercado internacional de acciones comunes no es tan grande como el mercado internacional de bonos, la emisión y negociación de acciones comunes en el extranjero aumentó considerablemente en los últimos 30 años.
Algunas corporaciones emiten acciones en mercados extranjeros. Por ejemplo, las acciones de General Electric se negocian en Frankfurt, Londres, París y Tokio; las acciones de Time Warner y Microsoft se negocian en Frankfurt y Londres; y las acciones de McDonald’s se negocian en Frankfurt, Londres y París. Los mercados de Frankfurt, Londres y Tokio son los más solicitados. La emisión internacional de acciones amplía la base de propiedad y ayuda a una empresa a integrarse al escenario de negocios local.
Acciones Comunes
ACCIONES COMUNES
Los verdaderos dueños de las empresas son los accionistas comunes, los cuales a veces se denominan propietarios residuales porque reciben lo que queda (el residuo) después de satisfacer todos los demás derechos sobre el ingreso y los activos de la empresa. Tienen la certeza de algo: no pueden perder más de lo que invirtieron en la empresa. Como consecuencia de esta posición, por lo general incierta, los accionistas comunes esperan recibir una compensación consistente en dividendos adecuados y, en última instancia, en ganancias de capital.
Propiedad
Las acciones comunes de una firma pueden ser acciones privadas en manos de inversionistas privados o acciones públicas en propiedad de inversionistas públicos. Las compañías privadas tienen con frecuencia capital perteneciente a pocos accionistas individuales o un pequeño grupo de inversionistas privados (tal como una familia). Las compañías públicas son de participación amplia, ya que pertenecen a de muchos inversionistas individuales o institucionales no relacionados. Las acciones de las empresas de propiedad privada, las cuales son generalmente pequeñas corporaciones, normalmente no se negocian; si las acciones se negocian, las transacciones se hacen entre inversionistas privados y, a menudo, requieren del consentimiento de la empresa. Las corporaciones grandes, de las que nos ocuparemos en los siguientes párrafos, son de propiedad pública, y sus acciones generalmente se negocian activamente en los mercados de corretaje o los mercados de consignación.
Valor a la par
El valor de mercado de una acción común no tiene ninguna relación con su valor a la par. El valor a la par de una acción común es un valor arbitrario establecido para efectos legales en los estatutos corporativos de la empresa y, por lo general, es bastante bajo, con frecuencia con un importe de $1 o menos. Recuerde que cuando una empresa vende acciones comunes nuevas, el valor a la par de las acciones vendidas se registra en la sección de capital del balance general como parte del portafolio de acciones. Una ventaja de este registro es que, en cualquier momento, el número total de acciones comunes en circulación se puede obtener dividiendo el valor en libros de las acciones comunes entre el valor a la par.
La definición de un valor a la par bajo tiene sus ventajas en estados donde ciertos impuestos corporativos se calculan con base en el valor a la par de las acciones. Un valor a la par bajo también resulta benéfico en estados que tienen leyes contra la venta de acciones a un precio de descuento respecto del valor a la par. Por ejemplo, una compañía cuyas acciones comunes tienen un valor a la par de $20 por acción sería incapaz de emitir acciones si los inversionistas no estuvieran dispuestos a pagar más de $16 por acción.
lunes, 4 de septiembre de 2017
Capital de Trabajo Neto
CAPITAL DE TRABAJO NETO
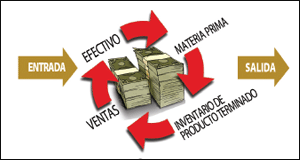
Los activos corrientes, que generalmente se conocen como capital de trabajo, representan la parte de la inversión que pasa de una forma a otra en la conducción ordinaria del negocio. Esta idea incluye la transición continua del efectivo a los inventarios, a las cuentas por cobrar y, de nuevo, al efectivo. Como sustitutos del efectivo, los valores negociables se consideran parte del capital de trabajo.
Los pasivos corrientes representan el financiamiento a corto plazo de la empresa porque incluyen todas las deudas de la empresa que se vencen (es decir, que deben pagarse) en un año o menos. Estas deudas incluyen generalmente los montos que se deben a proveedores (cuentas por pagar), empleados y gobiernos (deudas acumuladas) y bancos (documentos por pagar), entre otros. (Tal vez desee consultar el para repasar de manera detallada los rubros del balance general).
Como se comentó en el capítulo 11, el capital de trabajo neto se define como la diferencia entre los activos corrientes de la empresa y sus pasivos corrientes. Cuando los activos corrientes exceden a los pasivos corrientes, la empresa tiene un capital de trabajo neto positivo. Cuando los activos corrientes son menores que los pasivos corrientes, la empresa tiene un capital de trabajo neto negativo.
La conversión de los activos corrientes del inventario a cuentas por cobrar y, luego, a efectivo da como resultado el efectivo que se usa para pagar los pasivos corrientes. Los desembolsos de efectivo para el pago de los pasivos corrientes son relativamente previsibles. Cuando se incurre en una obligación, la empresa por lo general sabe cuándo se vencerá el pago correspondiente. Lo que es difícil de predecir son las entradas de efectivo, es decir, la conversión de los activos corrientes a formas más líquidas. Cuanto más predecibles sean sus entradas de efectivo, menor será el capital de trabajo neto que requerirá una firma. Como la mayoría de las empresas no son capaces de conciliar con certeza las entradas y salidas de efectivo, por lo regular se requiere de activos corrientes que rebasen el monto de las salidas, para así estar en condiciones de saldar los pasivos corrientes. En general, cuanto mayor sea el margen con el que los activos corrientes de una compañía sobrepasan a sus pasivos corrientes, mayor será la capacidad de esta para pagar sus cuentas a medida que se vencen.
Capital de Trabajo
ADMINISTRACIÓN DEL CAPITAL DE TRABAJO
La importancia de una administración eficiente del capital de trabajo es incuestionable, ya que la viabilidad de las operaciones de la empresa depende de la capacidad del gerente financiero para administrar con eficiencia las cuentas por cobrar, el inventario y las cuentas por pagar. La meta de la administración del capital de trabajo (o administración financiera a corto plazo) es administrar cada uno de los activos corrientes de la empresa (inventario, cuentas por cobrar, valores negociables y efectivo), así como los pasivos corrientes (documentos por pagar, deudas acumuladas y cuentas por pagar), para lograr un equilibrio entre la rentabilidad y el riesgo que contribuya a aumentar el valor de la compañía.
Las empresas pueden reducir los costos financieros o aumentar los fondos disponibles para su expansión al disminuir el monto de los fondos comprometidos en el capital de trabajo. Por lo tanto, no debe sorprendernos que la administración del capital de trabajo sea una de las actividades financieras más importantes de los gerentes y que más tiempo consumen. Un estudio de Fortune, en 1,000 empresas, encontró que más de un tercio del tiempo de los gerentes financieros se dedica a administrar los activos corrientes, y aproximadamente un cuarto de su tiempo se emplea en administrar los pasivos corrientes.
Importancia de la administración del capital de trabajo para los gerentes Financieros.
Una investigación realizada con gerentes financieros de empresas alrededor del mundo indica que la administración del capital de trabajo encabeza la lista de las funciones financieras de más valor. Entre 19 funciones financieras, los gerentes encuestados consideraron que la administración del capital de trabajo es tan importante como la determinación de la estructura de capital, la administración y emisión de deuda, las relaciones bancarias y la administración de impuestos. Sin embargo, su satisfacción con el desempeño en la administración del capital de trabajo deja mucho que desear. Los gerentes financieros calificaron a la administración del capital de trabajo solo por arriba de la administración de pensiones. En concordancia con el punto de vista de que la administración del capital de trabajo es una actividad muy valiosa, pero poco satisfactoria, también se le identificó como la segunda función financiera más necesitada de recursos adicionales.
Suscribirse a:
Entradas (Atom)